מהעבודה בשטח לתיק לרואה החשבון.
הסבר חזותי על איסוף התיעוד, החיבור למסמכי העסקה והתפקיד של המשרד. מעודכן ל־21.09.2026.
BAZE / למשרדי רואי חשבון ועורכי דין
מי התחייב. מי עבד. מה מחבר את הכל.
מארגנים את עובדות העסקה לפני בירור ברשות המסים — מההסכם ועד תיק המסמכים למייצג. האתר מופעל על ידי 314.
ספק כוח אדם, אם קיים, הוא צד נפרד. BAZE מרכזת תיעוד; רואה החשבון ועורך הדין בודקים אותו. התרשים אינו קובע מי המעסיק המשפטי במקרה מסוים.
- 01
חוזה ומחיר
מי הזמין ממי?
מה אוספים ובודקים
הסכם, הצדדים ומספרי העוסק, זהות החותם וסמכותו, אתר, תקופה, תכולה ומחיר. שינוי בהסכם נשמר כתוספת מתוארכת. זה מה שהבודק שואל על כל חשבונית: מי התחייב, למה ובאיזה מחיר. אספקת כוח אדם מתוארת כהסכם אספקה ותעריף שעתי.
- 02
תאגיד ועובדים
מי המעסיק ומי אמור להגיע?
מה אוספים ובודקים
מזמין ← קבלן ראשי ← קבלן משנה. ספק כוח אדם מזוהה בנפרד, וכך גם המעסיק של כל עובד. הזמנת עבודה, רשימת צוות ואחראי באתר. שם בקבוצת צ׳אט לבדו אינו אימות זהות.
- 03
תיעוד ביצוע
מה מחזק את הנוכחות?
מה אוספים ובודקים
דיווח התחלה וסיום, סרטון, זמן, מיקום מדווח ואישור במערכת. מצליבים עם יומן אתר ורישומי כניסה, אם קיימים. מציגים פערים ולא מסתירים אותם.
- 04
קבלת העבודה
מי קיבל את העבודה?
מה אוספים ובודקים
סוג העבודה, כמויות, יחידות, תקופה, חריגים וזהות המאשר. אישור במערכת ואישור חתום הם שתי אסמכתאות שונות. היקף העבודה צריך להתאים לחיוב.
- 05
חשבון מצטבר
כמה בוצע החודש ולפי איזה מחיר?
מה אוספים ובודקים
סיכום העבודות המאושרות לחודש לפי סוג, כמות ומחיר חוזי — הבסיס לחשבון חלקי. בלי מחיר חוזי אין סכום; הריכוז מראה את הכמויות, החוזה נותן את המחיר.
- 06
חתימת הקבלן הראשי
מה אושר בפועל?
מה אוספים ובודקים
הצד השני בודק כמויות ואיכות ומאשר סכום — לעיתים שונה מההגשה. הפער וההסבר לו (מחיר, כמות, אחוז ביצוע) הם לב הבדיקה של הבודק.
- 07
חשבונית ומספר הקצאה
למה דווקא חברה זו מוציאה חשבונית?
מה אוספים ובודקים
החשבונית מוצאת על הסכום המאושר בלבד. מחברים הסכם ← אישור ← חשבונית ← תשלום; בודקים זהות ספק, בסיס המחיר ומספר הקצאה כשנדרש. גם עבודה אמיתית אינה מאמתת חשבונית של צד אחר.
משבעת השלבים נבנה תיק למייצג: מפת צדדים, ציר זמן, אינדקס מסמכים, מקורות ורשימת סתירות והשלמות. רואה החשבון בודק התאמות ומייעץ; את ההליך בוחר הלקוח עם המייצג; המועד המדויק מההודעה נשמר בתיק.
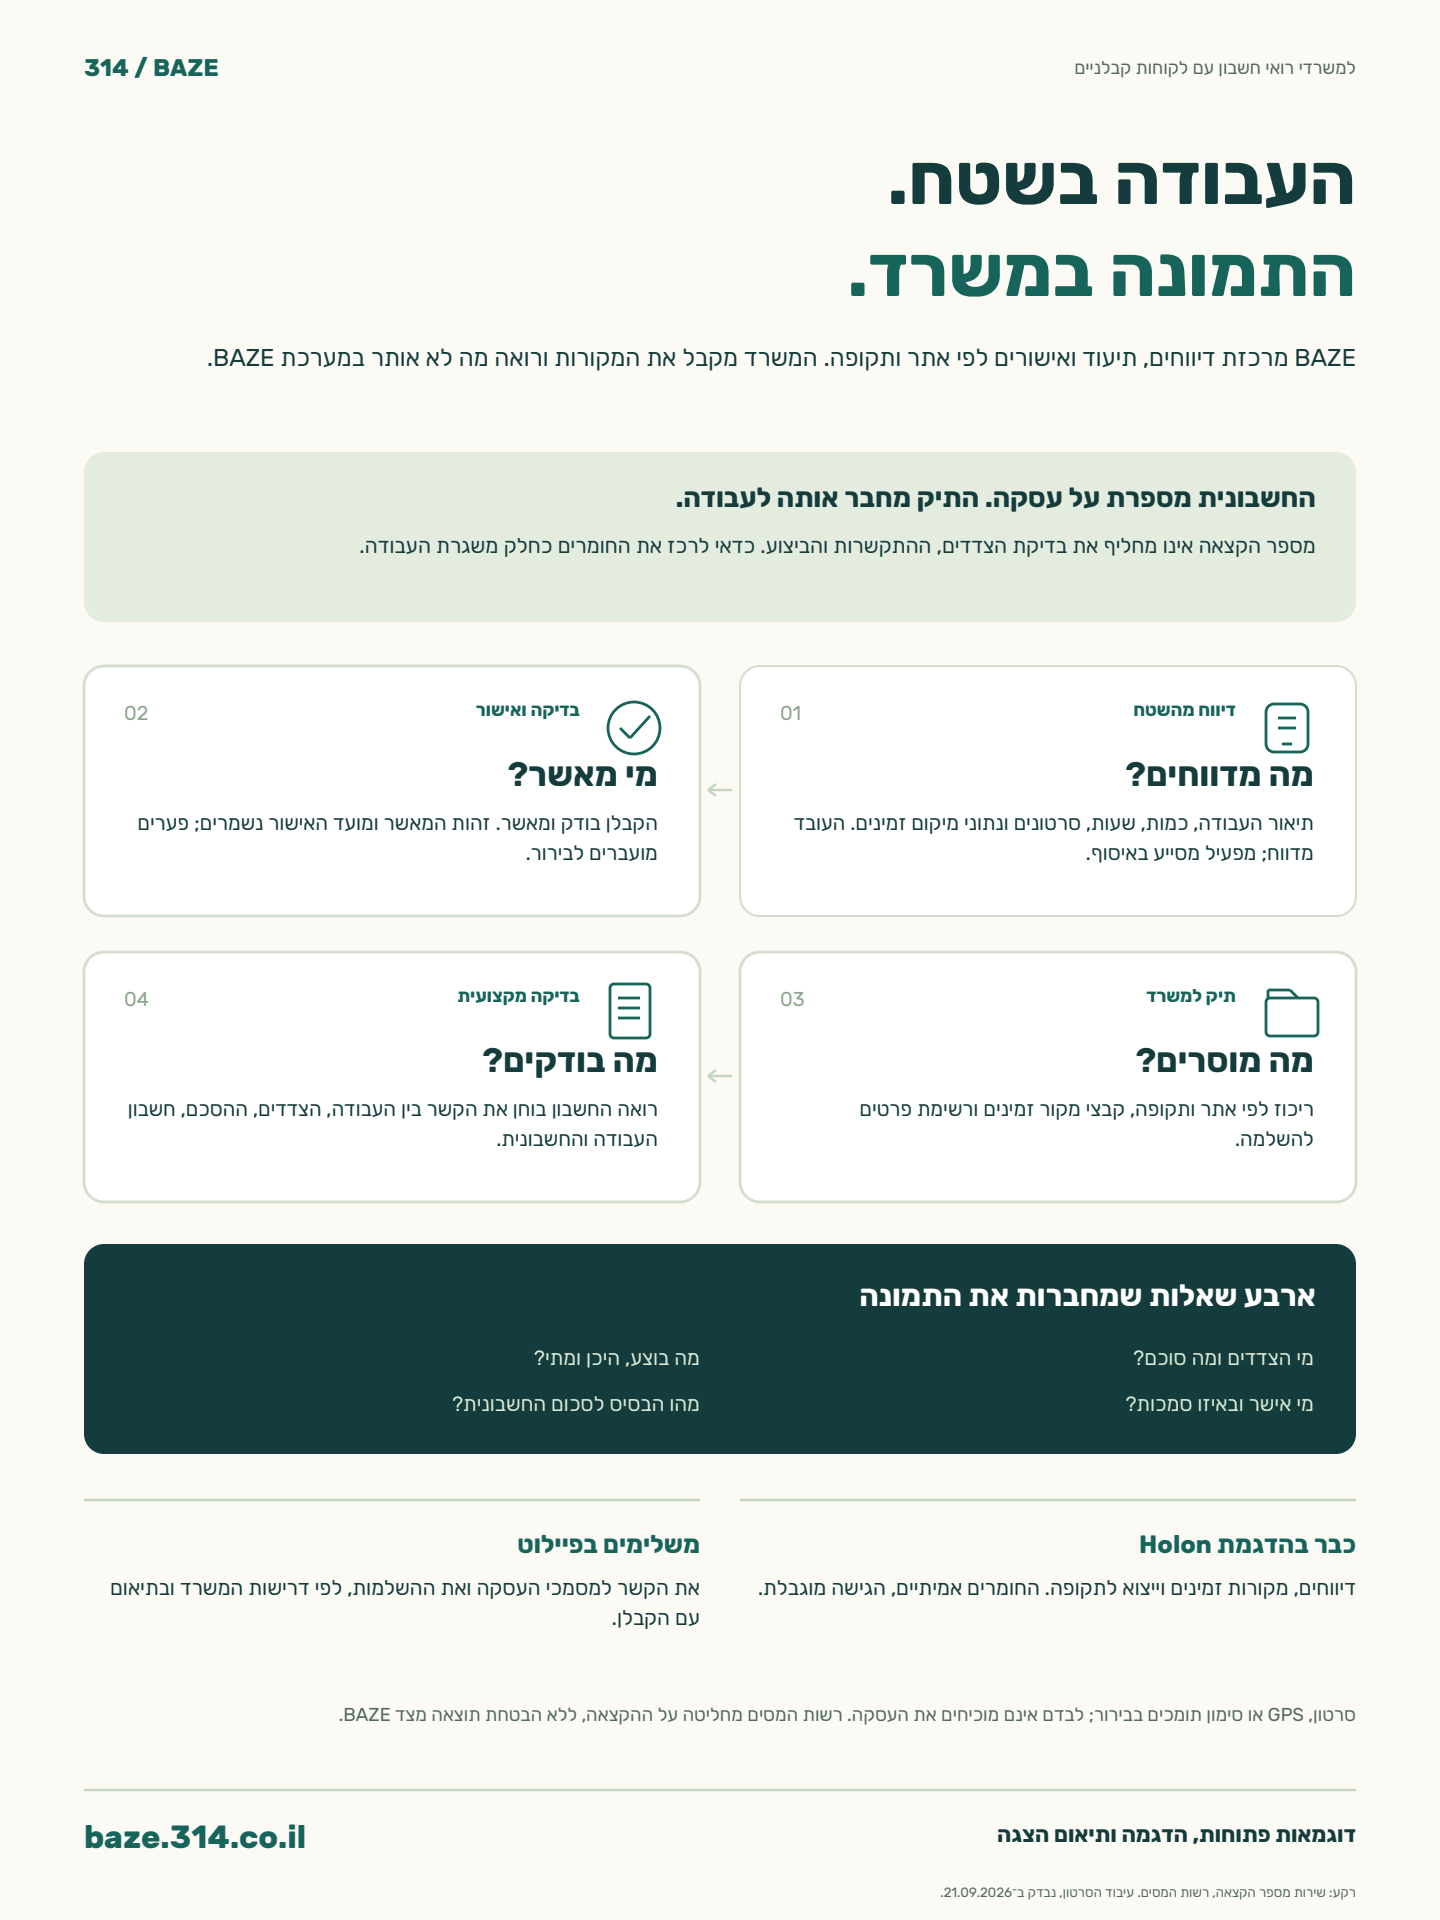
התרשים בטקסט
- מגדירים את ההתקשרות: הצדדים, האתר, העבודה והבסיס לחיוב.
- אוספים דיווחי שטח: תיאור העבודה, שעות, מדיה ונתוני מיקום זמינים.
- הקבלן מאשר את הביצוע ומבררים פערים; מקור האישור נשמר.
- מרכזים לתקופה את הדיווחים, המקורות והפרטים להשלמה.
- רואה החשבון בודק את הקשר בין התיעוד, ההסכם והחשבונית.
- במקרה של בירור, המשרד משתמש בחומר הזמין להכנת מענה. ההחלטה על הקצאה היא של רשות המסים.
בהדגמה: דיווחים, מקורות זמינים וייצוא. בפיילוט: השלמת הקשר למסמכי העסקה. כללי הקצאה חלים לפי נסיבות החשבונית; מספר הקצאה אינו אישור לנכונות כל פרטי העסקה.